Visa公布三项企业支付能力,AI代理开始试付已批准发票
从筛选可能接受商业卡的供应商,到虚拟卡交易验证,再到AI代理执行发票付款,Visa把自动化推进到支付执行环节。不过,三项能力的落地阶段不同:部分交易控制已可用,供应商验证和身份认证仍在试点,AI付款也仅面向参与客户。
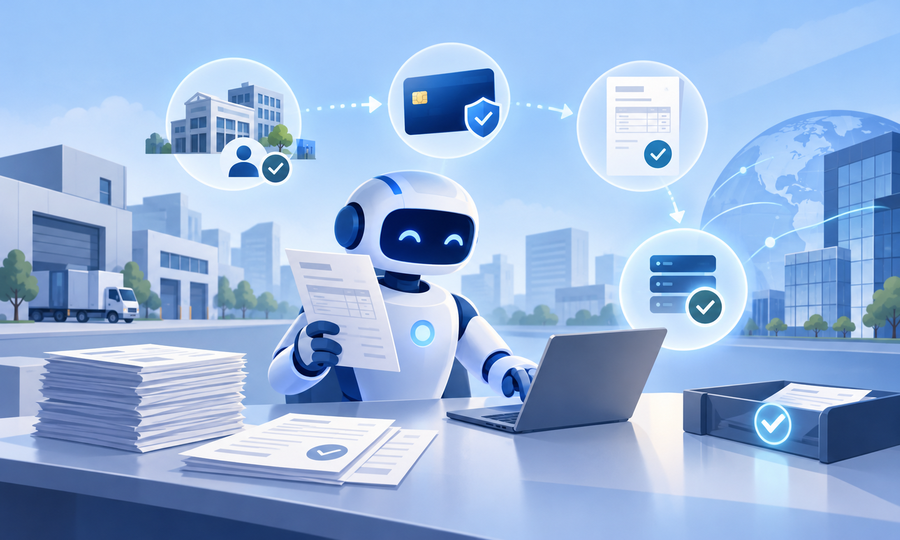
2026年10月21日,Visa公布三项企业支付能力,分别涉及供应商支出分析、商业虚拟卡安全,以及与BILL、Billtrust开展的AI代理发票付款试点。按Visa公告披露,AI试点当时已在处理端到端交易:自动化正从付款前的分析延伸到执行,但执行对象仍是企业已批准的发票。
SESA 2.0寻找的是商业卡机会,而非新增成交额
新版Supplier Enablement Spend Analytics(SESA 2.0)主要帮助金融机构判断哪些供应商更有可能接受商业卡付款。它结合AI供应商评分、Visa商业支付数据、买方基准和商业价值建模,用于排列拓展优先级、分配资源,并估算商业卡项目的潜在价值。
Visa称,SESA自推出以来已帮助金融机构识别超过6,000亿美元的潜在可用卡支付支出。这一数字来自该工具在2021至2026年间识别的供应商机会汇总,口径是潜在支出,不是已经转为商业卡支付的交易额。新版分析的作用,是让接受商业卡的推广工作更有针对性。
虚拟卡风控分成收款方、使用者和交易权限三层
此次公布的Visa Commercial Fraud Solutions覆盖三个环节:Supplier Validation帮助核验付款是否发往预期供应商;Virtual Authentication通过3-D Secure验证商业虚拟卡使用者;Payment Controls允许企业设置交易级别的金额、商户类别、地点和时间参数。
这三项能力解决的是不同问题。核验收款方,关注钱付给谁;验证使用者,关注谁在使用虚拟卡;交易控制,则约束这笔付款能在什么条件下发生。Visa将它们定位为支持更可信自动化支付的安全措施。
可用范围需要分开看:Payment Controls已面向受支持国家和地区的合资格发卡金融机构开放;Supplier Validation和Virtual Authentication仍处于试点阶段,Visa计划于2027年全面推出。公告中的能力组合因此尚未全部进入同一可用阶段。
AI代理试点连接买方审批与供应商收款
Visa与BILL、Billtrust的合作已进入实际交易试点,参与者是部分BILL客户和Billtrust供应商。AI代理通过供应商门户发起并完成已批准的企业发票付款。
据公告对试点机制的说明,该流程使用Visa Intelligent Commerce和Trusted Agent Protocol来确认代理身份、核实其行动授权,并让交易遵循企业设定的控制条件。支付凭证采用令牌化方式,流程不依赖共享供应商门户登录凭证,而是把买方的发票批准与供应商端的收款连接起来。
这里的关键进展是,代理已经在参与方之间处理端到端交易,而不只是展示付款概念。试点同时保留对行动主体、授权范围及已批准交易的可见性;其应用范围仍限于参与试点的客户和供应商。
对企业而言,变化集中在批准之后的执行
对管理供应商付款和团队支出的运营人员而言,最直接的变化是:企业可以在试点框架内,把已批准发票的付款执行交给受约束的代理。审批决定、代理身份和交易条件在机制上被分别处理,自动化的重点落在如何按授权完成付款。
三项能力也处于支付流程的不同位置:SESA 2.0帮助识别可拓展的商业卡支出,虚拟卡风控约束交易,AI试点测试批准后的执行。当前更值得关注的是这些环节如何衔接,以及试点和分阶段开放的能力能否逐步扩大覆盖范围。
这对企业支付运营意味着什么
认证路径会随交易条件变化,但认证通过不等于每笔付款都会成功。广告和 AI 订阅团队仍应先核对账单信息、余额、卡片限额和平台要求,再按服务或项目分配虚拟卡,记录拒付原因和实际扣款。查看卡 BIN 历史授权表现时,应把聚合数据当作参考,而不是单笔支付承诺。